La firma de un convenio entre DGT y ATG permitirá simplificar los trámites en la transmisión de vehículos de segunda mano
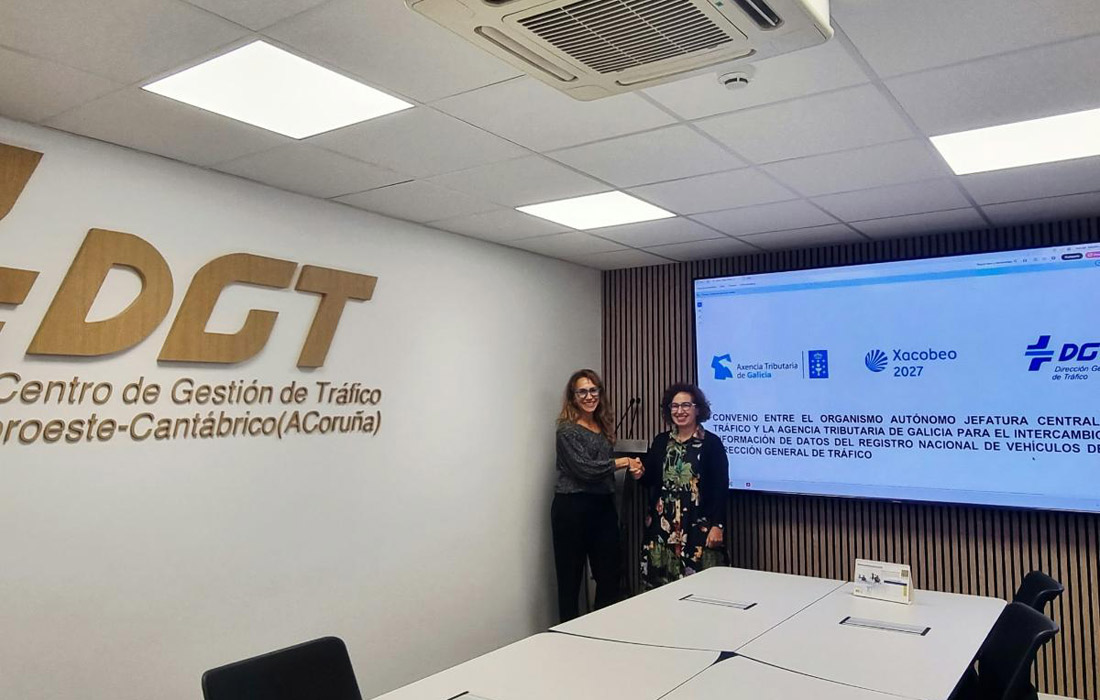
La Axencia Tributaria de Galicia (Atriga) comunicará electrónicamente a la Jefatura Central de Tráfico la información necesaria para el cambio de titularidad en las transmisiones de vehículos de segunda mano.
A través de la firma de un nuevo convenio entre ambos organismos y que ya está en vigor, la Atriga da un paso más en la simplificación de procedimientos, de manera que, una vez presentada la autoliquidación correspondiente, la Agencia comunicará electrónicamente a la Jefatura de Tráfico la información necesaria para que esta pueda tramitar directamente el cambio de titularidad, eliminando la obligación de que el contribuyente presente el Código Electrónico de Transmisiones en la Dirección General de Tráfico para realizar este trámite.
Hasta ahora, en la compraventa de vehículos usados de segunda mano, cuando la persona adquirente presentaba la correspondiente autoliquidación (modelo 620) ante la Axencia Tributaria de Galicia, esta obtenía del Registro General de Vehículos la información necesaria para validar el Impuesto sobre Transmisiones Patrimoniales. Una vez validada la autoliquidación, la Atriga generaba el Código Electrónico de Transmisiones y se lo entregaba a la persona afectada que, para realizar el obligatorio cambio de titularidad del vehículo, tenía que aportarlo ante Tráfico.
Con el nuevo convenio, la Atriga comunicará la información correspondiente para poder realizar el cambio de titularidad sin que el ciudadano tenga que personarse ante Tráfico. Además de este avance, el nuevo convenio amplía el suministro de información entre ambas administraciones, de modo que la comunicación además de hacerla en las compraventas de vehículos usados, en el ámbito del impuesto sobre transmisiones (modelo 620), se hará en las transmisiones lucrativas, ya sean como consecuencia de una donación, en el ámbito del impuesto sobre donaciones (modelo 651), o como consecuencia de una sucesión mortis causa, en el ámbito del impuesto sobre sucesiones (modelo 650). De este modo, el número de ciudadanos a los que se les aplicará esta mejora aumentará cerca de un 40%.
La única excepción a este proceso viene constituida por las autoliquidaciones de donaciones confeccionadas en papel. En este caso, no se desarrollará la comunicación electrónica por limitaciones tecnológicas, motivo por el que el obligado tributario tendrá que comunicar el Código Electrónico de Transmisiones a Tráfico.
Cabe destacar que este supuesto supone un volumen poco significativo de autoliquidaciones: una media de un 0,20% anual, sobre el total de autoliquidaciones presentadas por la transmisión de un vehículo.