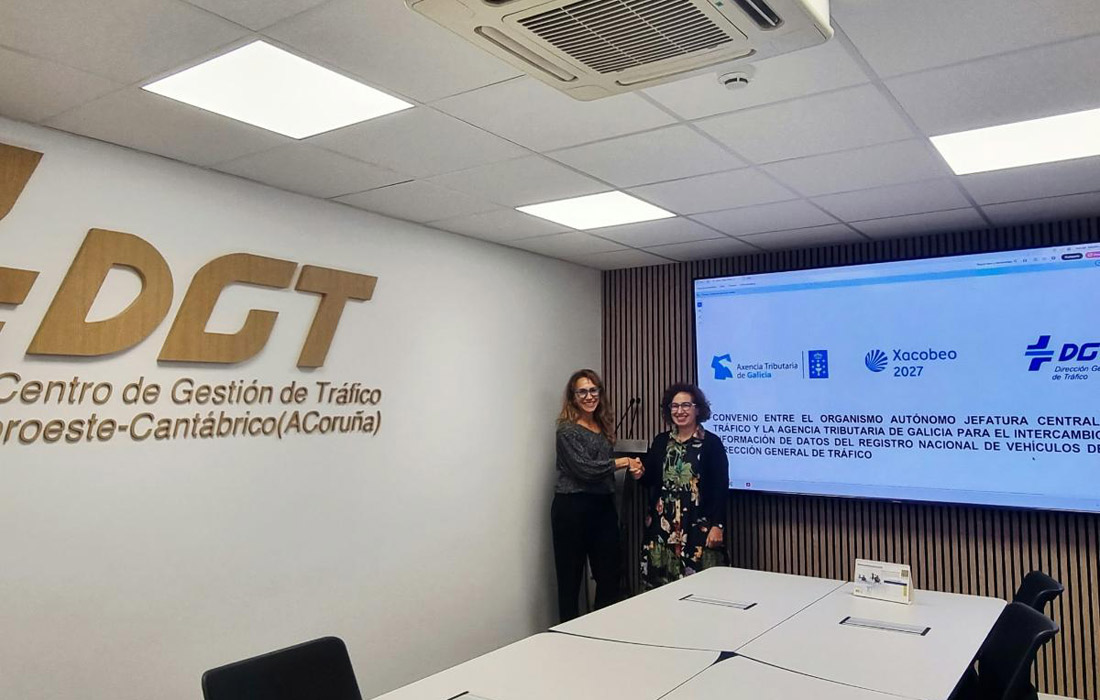
A sinatura dun convenio entre DXT y ATG permitirá simplificar os trámites na transmisión de vehículos de segunda man
A Axencia Tributaria de Galicia (Atriga) comunicará electronicamente á Xefatura Central de Tráfico a información necesaria para o cambio de titularidade nas transmisións de vehículos de segunda man.
A través da sinatura dun novo convenio entre ambos organismos e que xa está en vigor, a Atriga dá un paso máis na simplificación de procedementos, de xeito que, unha vez presentada a autoliquidación correspondente, a Axencia comunicará electronicamente á Xefatura de Tráfico a información necesaria para que esta poida tramitar directamente o cambio de titularidade, eliminando a obriga de que o contribuínte presente o Código Electrónico de Transmisións na Dirección Xeral de Tráfico para realizar este trámite.
Ata o de agora, na compravenda de vehículos usados de segunda man, cando a persoa adquirente presentaba a correspondente autoliquidación (modelo 620) ante a Axencia Tributaria de Galicia, esta obtiña do Rexistro Xeral de Vehículos a información necesaria para validar o Imposto sobre Transmisións Patrimoniais. Unha vez validada a autoliquidación, a Atriga xeraba o Código Electrónico de Transmisións e entregáballo á persoa afectada que, para realizar o obrigatorio cambio de titularidade do vehículo, tiña que achegalo á Tráfico.
Co novo convenio, a Atriga comunicará a información correspondente para poder realizar o cambio de titularidade sen que o cidadán teña que persoarse ante Tráfico. Ademais deste avance, o novo convenio amplía o subministro de información entre ambas administracións, de xeito que a comunicación ademais de facela nas compravendas de vehículos usados, no ámbito do imposto sobre transmisións (modelo 620), farase nas transmisións lucrativas, xa sexan como consecuencia dunha doazón, no ámbito do imposto sobre doazóns (modelo 651), ou como consecuencia dunha sucesión mortis causa, no ámbito do imposto sobre sucesións (modelo 650). Deste xeito, o número de cidadáns aos que se lles aplicará esta mellora aumentará cerca dun 40%.
A única excepción a este proceso ven constituída polas autoliquidacións de doazóns confeccionadas en papel. Neste caso, non se desenvolvera a comunicación electrónica por limitacións tecnolóxicas, motivo polo que o obrigado tributario terá que comunicar o Código Electrónico de Transmisións á Tráfico.
Cómpre salientar que este suposto supón un volume pouco significativo de autoliquidacións: unha media dun 0,20% anual, sobre o total de autoliquidacións presentadas pola transmisión dun vehículo.